Der Denkfehler hinter den Zöllen
Warum Handelskriege an den Finanzmärkten entschieden werden und was das für die Schweiz bedeutet

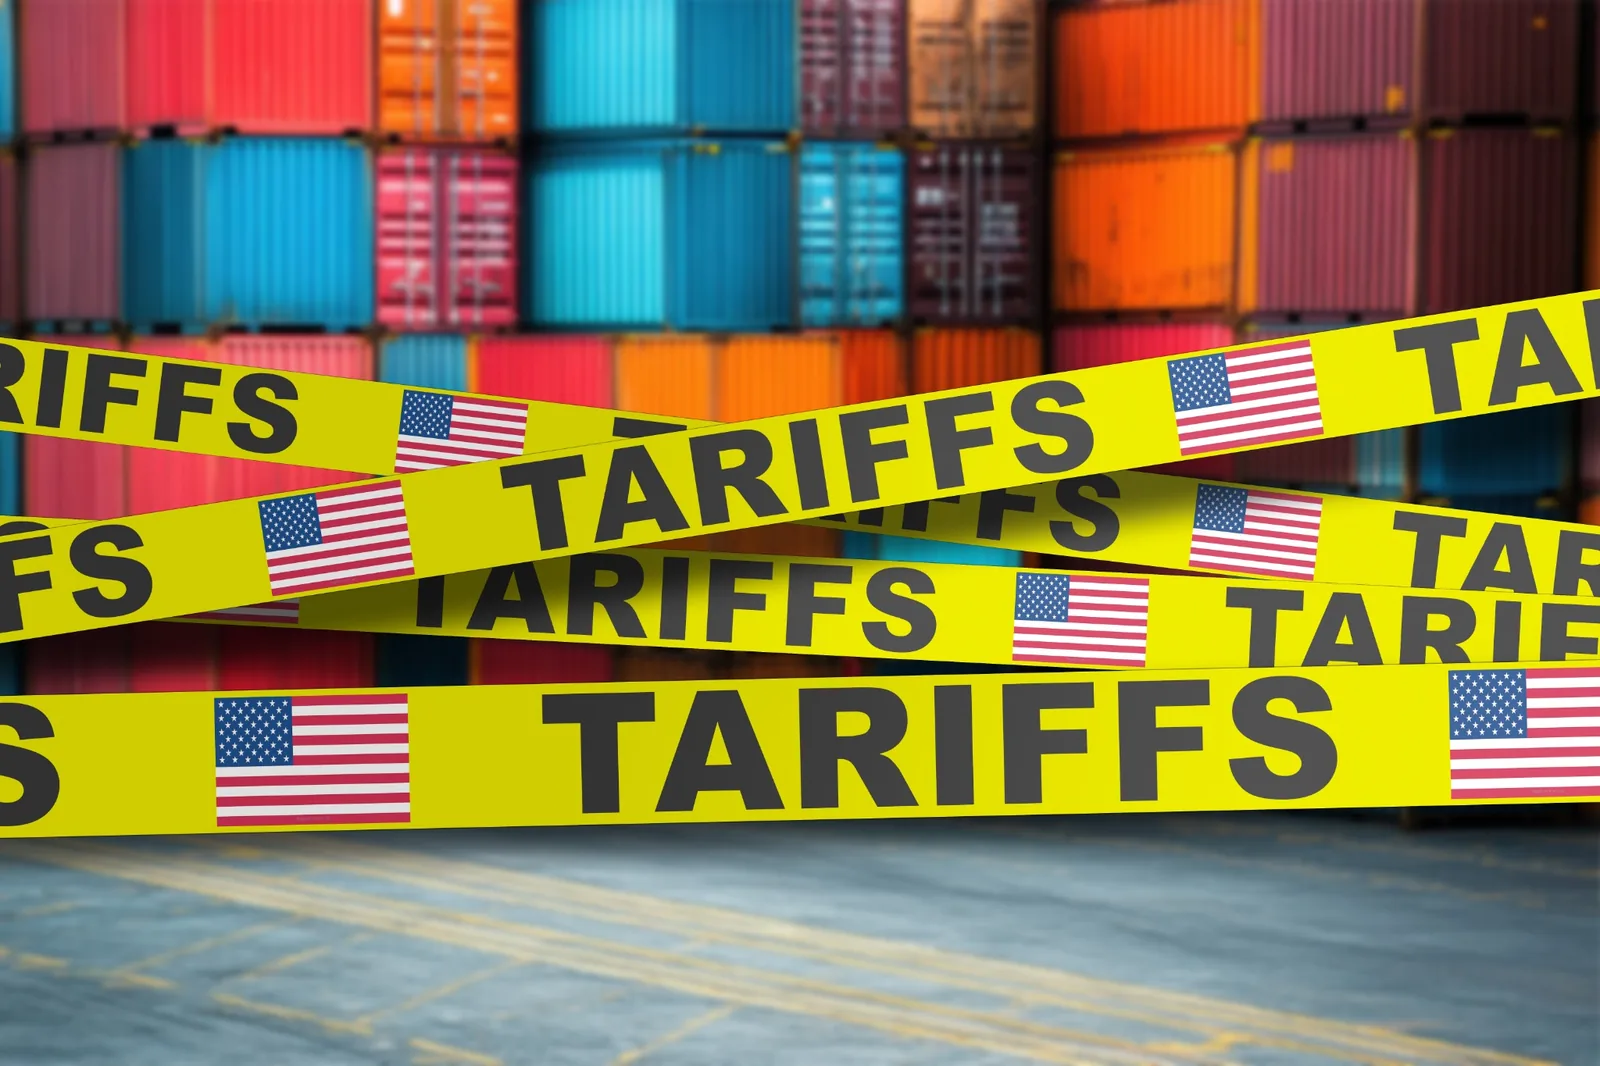
Zölle sind zurück. Seit 2025 haben die USA ihre Importzölle massiv erhöht. Die Schweiz bekam das besonders deutlich zu spüren: Im Sommer 2025 belegten die USA Schweizer Exporte zeitweise mit einem Zollsatz von 39 Prozent. Dahinter steht eine scheinbar einfache Logik: Werden Importe verteuert, kauft man weniger im Ausland, produziert mehr im eigenen Land und reduziert damit sein Handelsdefizit. Doch möglicherweise greift diese Rechnung zu kurz.
Neue Forschung der Ökonomen Oleg Itskhoki von der Harvard University und Dmitry Mukhin von der London School of Economics zeigt: Wer verstehen will, was Zölle bewirken, darf nicht nur auf Warenströme schauen. Ebenso wichtig ist, wem die Vermögenswerte einer Volkswirtschaft gehören und bei wem ein Land verschuldet ist. In ihrem Beitrag «Tariffs, Trade Deficits, and the Dollar: Why Global Finance Tames Trade Wars» zeigen die beiden, wie Wechselkurse und internationale Vermögenspositionen die Wirkung von Zöllen verändern.
Was Zölle mit dem Dollar machen
Der entscheidende Mechanismus läuft über die Währung. Ein Importzoll verteuert ausländische Produkte. Gleichzeitig kann er die eigene Währung real aufwerten.
Für die USA hat das einen unerwarteten Nebeneffekt. Ein grosser Teil ihrer Verbindlichkeiten gegenüber dem Ausland lautet auf Dollar, während amerikanische Auslandsvermögen teilweise in Euro, Franken, Yen und anderen Währungen gehalten werden. Wertet der Dollar auf, verändert sich das Verhältnis zwischen dem Vermögen und den Schulden. Ein Teil des vermeintlichen Zollgewinns wird dadurch wieder zunichtegemacht.
Oder einfacher gesagt: Ein Handelskrieg findet längst nicht nur im Hafen und in der Fabrik statt, sondern auch in den Bilanzen der Finanzmärkte.
Die Berechnungen von Oleg Itskhoki sind bemerkenswert. Unter Einbezug dieses Finanzmarkteffekts sinkt der für die USA modelltheoretisch «optimale» Zollsatz von 35 auf neun Prozent. Um ein dauerhaftes Handelsdefizit der US-Volkswirtschaft von aktuell zwei Prozent zu schliessen, wäre laut seiner Forschung sogar ein Zoll von 64 Prozent erforderlich, verbunden mit erheblichen Wohlfahrtsverlusten.
Ausgerechnet die Schweiz
Für die Schweiz ist diese Forschung aus zwei Gründen interessant. Erstens gehört sie zu jenen exportorientierten Volkswirtschaften, die von amerikanischen Zöllen unmittelbar betroffen sind. Zweitens ist die Schweiz – anders als die USA – ein bedeutendes Gläubigerland: Sie hält netto mehr Vermögen im Ausland, als sie dem Ausland schuldet. Wechselkurs- und Vermögenseffekte können die wirtschaftlichen Schäden amerikanischer Zölle somit teilweise abfedern oder zusätzlich verstärken – je nachdem, in welchen Währungen ihr Auslandsvermögen und ihre Verbindlichkeiten angelegt sind. Um diesen Nettoeffekt exakter zu beziffern, müsste man Daten zur Währungsstruktur genauer analysieren.
Bei einem Auftritt des Harvard-Ökonomen Oleg Itskhoki an der Universität Bern ordnete Blaise Melly, Direktor des dortigen Volkswirtschaftlichen Instituts, die Erkenntnis für die Schweiz als besonders wichtig ein: «Die Zolldebatte wird meist so geführt, als ginge es nur um Güterströme.» Für die Schweiz als eines der grössten Gläubigerländer der Welt sei aber ebenso entscheidend, welches Vermögen sie im Ausland halte und welches sie dem Ausland schulde.
Damit erhält die gegenwärtige handelspolitische Debatte eine zusätzliche Dimension. Handelsbilanzen, Wechselkurse und internationale Vermögenspositionen lassen sich nicht getrennt voneinander betrachten.
Finanzmärkte als Friedensstifter?
Dahinter steckt eine optimistisch stimmende Erkenntnis. Die globale finanzielle Verflechtung könnte Handelskriege weniger attraktiv machen.
Je enger Volkswirtschaften über Vermögen, Schulden und Währungen miteinander verbunden sind, desto schwieriger wird es, mit protektionistischen Massnahmen eindeutige Gewinner und Verlierer zu produzieren. Der vermeintliche Schaden für den Handelspartner kann über Währungen und Vermögenswerte auf das eigene Land zurückfallen. Die Forscher kommen deshalb zum grundsätzlichen Schluss, dass die finanzielle Globalisierung die Anreize für Handelskriege reduziert.
Das ist das Paradox der gegenwärtigen Zollpolitik: Während politisch wieder stärker in nationalen Kategorien gedacht wird, ist die wirtschaftliche Realität längst global miteinander verflochten. Zölle können Grenzen hochziehen. Kapital hält sich allerdings nur bedingt daran.
 https://influence.ch/wp-content/uploads/2023/03/Logo_Influence_weiss-1-300x77.png
0
0
Andreas Hugi
https://influence.ch/wp-content/uploads/2023/03/Logo_Influence_weiss-1-300x77.png
Andreas Hugi2021-10-01 11:19:302023-08-24 11:23:15Ein Plädoyer für den Händedruck
 https://influence.ch/wp-content/uploads/2022/12/influence_Verlaeufe_V01_1.png
2169
2442
Matthias Halbeis
https://influence.ch/wp-content/uploads/2023/03/Logo_Influence_weiss-1-300x77.png
Matthias Halbeis2022-09-29 08:54:082023-08-17 09:15:27Schwache soziale Bindungen sind bei der Jobsuche Gold wert
https://influence.ch/wp-content/uploads/2023/08/influence_Verlaufe_politik.png
2169
2442
Stephan Legge
https://influence.ch/wp-content/uploads/2023/03/Logo_Influence_weiss-1-300x77.png
Stephan Legge2019-04-26 12:43:082023-08-24 12:46:07Gute Seite des Brexits: Lehren für die Schweiz
 https://influence.ch/wp-content/uploads/2023/08/DSC9854.jpeg
1282
1920
Eva Novak
https://influence.ch/wp-content/uploads/2023/03/Logo_Influence_weiss-1-300x77.png
Eva Novak2022-11-25 15:44:382023-08-19 15:48:45«Wo ist dieser Zettel im Mäppchen neben mir?»
 https://influence.ch/wp-content/uploads/2026/04/JFS.png
700
1100
Eva Novak
https://influence.ch/wp-content/uploads/2023/03/Logo_Influence_weiss-1-300x77.png
Eva Novak2026-04-29 16:30:592026-04-29 18:26:36«Es ist immer ein Gemisch aus Drohung und Verhandlungsbereitschaft»
https://influence.ch/wp-content/uploads/2023/08/influence_Verlaufe_politik.png
2169
2442
Matthias Halbeis
https://influence.ch/wp-content/uploads/2023/03/Logo_Influence_weiss-1-300x77.png
Matthias Halbeis2021-04-30 11:13:452023-08-24 11:16:20Kann AI das «Fake News»-Problem lösen?
https://influence.ch/wp-content/uploads/2022/12/influence_Verlaeufe_V01_1.png
2169
2442
Lisa Kneubühler
https://influence.ch/wp-content/uploads/2023/03/Logo_Influence_weiss-1-300x77.png
Lisa Kneubühler2023-04-28 18:27:412023-08-17 08:36:29Tue Gutes und schweige darüber
 https://influence.ch/wp-content/uploads/2023/08/6837_050-2.jpeg
800
1198
Eva Novak
https://influence.ch/wp-content/uploads/2023/03/Logo_Influence_weiss-1-300x77.png
Eva Novak2022-09-29 15:16:502025-03-05 15:29:05«Geschämt habe ich mich für die Uniform nie»
https://influence.ch/wp-content/uploads/2023/08/influence_Verlaufe_politik.png
2169
2442
Pascal Ihle
https://influence.ch/wp-content/uploads/2023/03/Logo_Influence_weiss-1-300x77.png
Pascal Ihle2023-09-28 07:30:422023-10-05 11:36:43Politische Vielfalt garantiert
powered by

BERN
Schauplatzgasse 39
CH-3011 Bern
T +41 31 313 18 48
info@furrerhugi.ch
ZÜRICH
Bleicherweg 14
CH-8002 Zürich
T +41 44 251 01 43
info@furrerhugi.ch
LAUSANNE
Rue de Bourg 30
CH-1003 Lausanne
T +41 21 312 16 86
info@furrerhugi.ch
LUGANO
Corso Elvezia 16
Casella postale 1434
CH-6901 Lugano
T +41 91 911 84 89
info@furrerhugi.ch
BRÜSSEL
Rue Montoyer 51
Box 7
B-1000 Bruxelles
T +32 2 235 00 20
info@furrerhugi.ch

 «Wir haben ein Verteilungsproblem»